Der Boom weitet sich auf 2027 aus
Die aktuellen Indikatoren deuten auf eine Trendwende hin: Die globale Nachfrage belebt sich, Auftragspolster werden wieder aufgefüllt und zahlreiche Unternehmen investieren in neue Produktionskapazitäten. Parallel dazu treibt insbesondere die Rüstungsindustrie den Übergang zur hochautomatisierten Serienfertigung voran. Für die industrielle Bildverarbeitung entstehen daraus attraktive Wachstumsperspektiven.
Dr. Ronald Müller, Leitender Berater für Strategie und M&A im Bereich Bildverarbeitung bei Vision Markets
Im vergangenen Monat beleuchteten wir den Anstieg in den Consensus-Umsatzprognosen der großen Bildverarbeiter. Vier Wochen später hat sich der Boom nun relativiert: Die Wachstumsprognose für 2026 sank von 16,8 auf 13,9 Prozent. Jedoch: Die für 2027 stieg von 6,8 auf 9,5 Prozent. Der Boom mildert sich also kaum ab – er verschiebt sich lediglich. Könnte das mit dem Mangel an Vorprodukten, insbesondere Speicher-Bausteine zu tun haben?
Stimmung im verarbeitenden Gewerbe
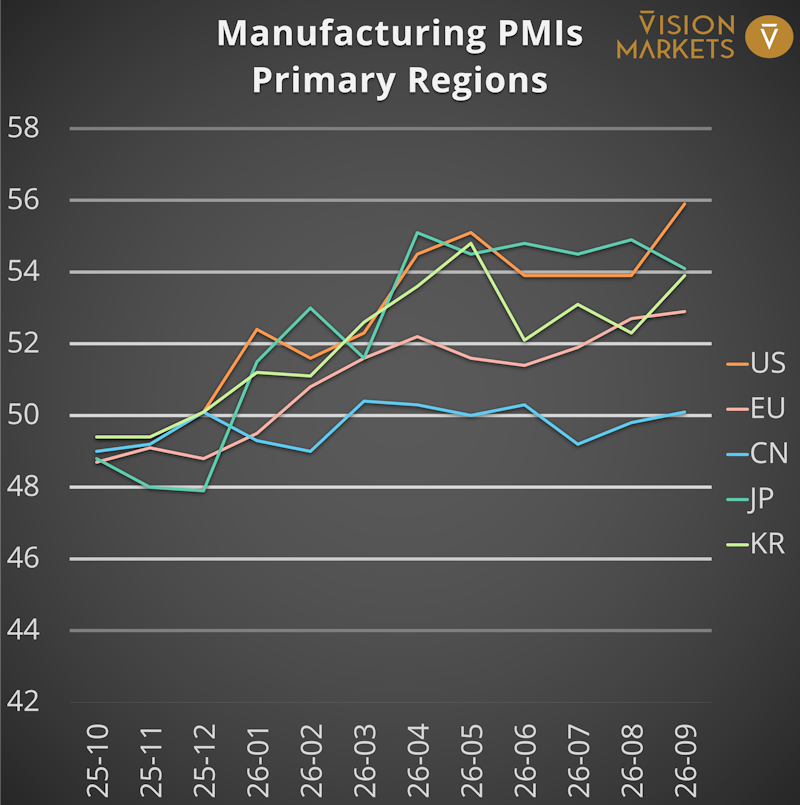
Global: Der J. P.Morgan Global Manufacturing PMI (M-PMI) stieg auf ein Dreimonatshoch von 52,3 und zeigt damit den dreizehnten Monat in Folge Wachstumserwartungen an. Produktion, Auftragseingang und Beschäftigung legten schneller zu, die Exportaufträge wuchsen erstmals seit April. Die Fabrikbetreiber glauben langsam ihren eigenen Auftragsbüchern.
Eurozone: Der M-PMI der Eurozone kletterte auf 52,7, der Produktionsindex auf 53,3 – Höchststände seit 51 beziehungsweise 54 Monaten. Im August lebte die Region von ihrem Auftragspolster, nun füllt sie es wieder auf. Der Auftragseingang wuchs so schnell wie seit Anfang 2022 nicht mehr, das Exportgeschäft legte erst zum zweiten Mal in viereinhalb Jahren zu, und die Beschäftigung hörte nach drei Jahren Rückgang auf zu sinken. Italien rutschte mit 49,6 zurück in die Kontraktion, Spanien verharrte ebendort mit 49,5 – ein kontinentaler Boom ist dies noch nicht.
Deutschland: Deutschland ist der unerwartete Motor dieser Wende in Europa und stieg auf ein 51-Monats-Hoch von 54,3, der Auftragseingang wuchs so schnell wie seit Februar 2022 nicht mehr. Die befragten Unternehmen nannten die Treiber: Rüstungsausgaben, den Bau von Rechenzentren und Vorratskäufe. Zwei Einschränkungen: Die Beschäftigung sinkt weiter, und die Lieferketten verschlechterten sich – wegen Engpässen bei Elektronikbauteilen im Zuge des KI-Booms und wegen Niedrigwassers am Rhein.
China: Die Grafik unten zeigt den offiziellen NBS-Index, der im August bei 49,8 lag und damit unter 50 bleibt. Die private Rating-Dog-Erhebung, stärker auf kleinere, exportorientierte Firmen gewichtet, kam auf 51,5 – den neunten Expansionsmonat. Beides stimmt, und die Lücke ist die eigentliche Geschichte: Die staatsnahe Schwerindustrie tritt auf der Stelle, während die private Exportmaschine läuft. Der Auftragseingang stieg den fünfzehnten Monat, zugleich senkten die Hersteller erstmals im Jahr 2026 ihre Abgabepreise. Das Risiko liegt hier nicht beim Volumen, sondern bei der Marge.
Japan: Japan kletterte auf 54,9 und verbesserte sich damit zum achten Mal in Folge. Das Neugeschäft wuchs so stark wie seit über achteinhalb Jahren nicht mehr, die Exportaufträge so schnell wie seit Anfang 2018 nicht; genannt wurden erneut Halbleiter und KI-nahe Produkte. Die Beschäftigung legte so kräftig zu wie zuletzt im Februar 2018. Japan ist vom Kapazitätsengpass ins Einstellen und Investieren übergegangen. Genau dann öffnen sich die Budgets für Bilderverarbeitungs- und Automatisierungstechnik.
Südkorea: Korea gab auf 52,3 nach, dennoch stiegen die Exportverkäufe so schnell wie seit November 2020 nicht mehr. Interessant ist, warum der Indikator schwächer ausfiel: Materialengpässe behindern die Auftragsabwicklung, und die Bestände an Fertigwaren sanken so stark wie seit Mai nicht mehr, weil Produkte direkt von der Montage ausgeliefert wurden. Viel Nachfrage bei knapper Versorgung ist der klassische Auslöser für Investitionen in Ausbeute und Durchsatz.
Umsatztrends der wichtigsten Marktteilnehmer
Die aggregierte Wachstumsprognose für 2026 wurde für die beobachteten börsennotierten Anbieter von 16,8 auf 13,9 Prozent gesenkt, während 2027 von 6,8 auf 9,5 Prozent und 2028 von 5,5 auf 7,9 Prozent angehoben wurde. Gestrichen wurde nichts; der Boom wurde um ein Jahr verschoben. Keyence ist ein großer Teil der Geschichte dahinter – die Schätzung für 2026 fiel von 29,9 auf 19,8 Prozent, die für 2027 stieg von 5,3 auf 14,2 Prozent, eine Verschiebung über die Jahreswende hinweg. Orbbec wurde von 68,8 auf 56,1 Prozent gekürzt, Luster von 36,8 auf 27,6 Prozent, letzteres auch wegen einer Abwärtskorrektur des gemeldeten Umsatzes im zweiten Quartal. Die Ist-Zahlen bewegten sich dagegen kaum: 27,9 Milliarden Dollar kumulierter Zwölfmonatsumsatz zum Ende des zweiten Quartals, ein Plus von 10,9 Prozent zum Vorjahr. Wenn die Schätzungen fallen und die Ist-Zahlen halten, schwächelt nicht der Markt – dann waren die Analysten zu früh.
Die Rüstungsindustrie baut Fabriken, nicht nur Auftragsbestand
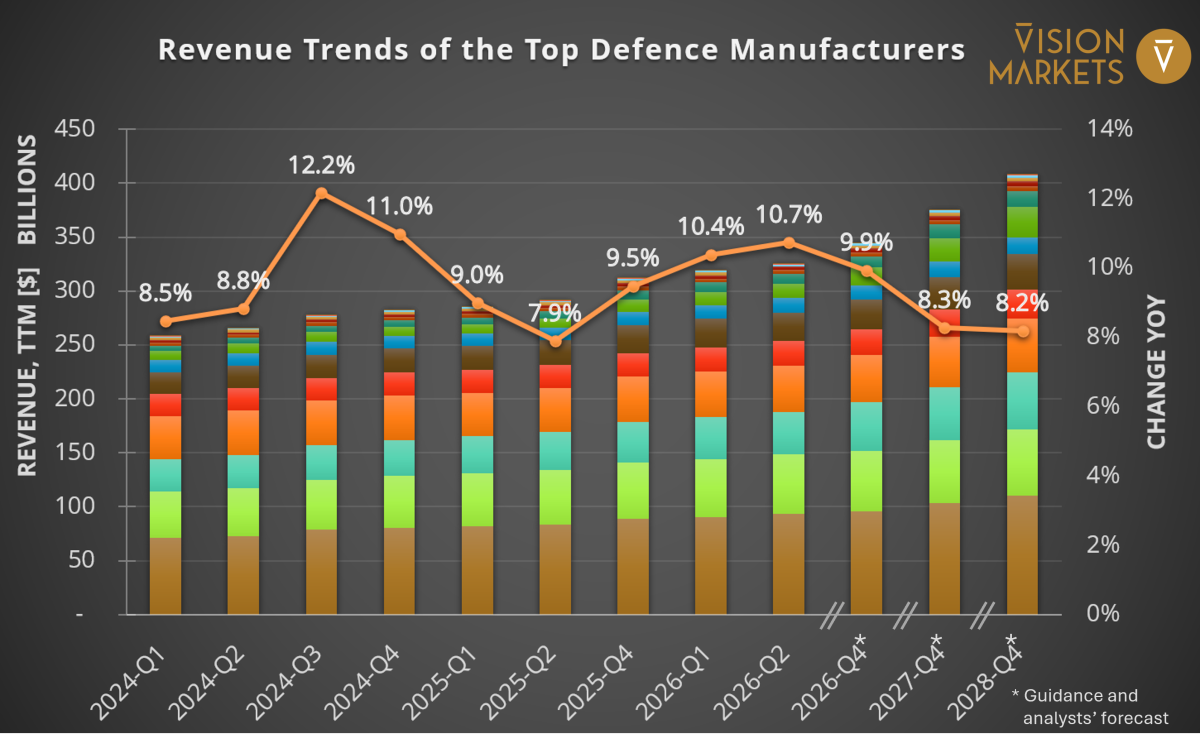
Mit einem Panel aus 16 Konzernen und Spezialisten ist der Rüstungsindex nun groß genug für eine belastbare Messung: 402 Milliarden Dollar Zwölfmonatsumsatz zum Ende des zweiten Quartals 2026, ein Plus von 10,7 Prozent zum Vorjahr, bei einem Consensus von +9,9 Prozent für 2026 und +8,3 Prozent für 2027. Die Rangliste ist die eigentliche Nachricht. Die fünf am schnellsten wachsenden Unternehmen sind alle europäisch – Rheinmetall (+59,4 Prozent), Saab (+39,9 Prozent), Exosens (+28,9 Prozent), Hensoldt (+22,6 Prozent) und Renk (+18,2 Prozent) –, während die US-Schwergewichte zwischen 6 und 12 Prozent liegen. Drei dieser fünf sind Komponenten- und Sensorikhäuser und keine Plattformkonzerne, also jene Ebene, auf der die Stückzahlen das Fabrikdesign bestimmen. BAE Systems ist die Ausnahme unter den Großen, der Konsens für 2026 wurde auf +18,7 Prozent angehoben.
Was die Unternehmen mit dem Geld machen, ist aufschlussreicher als die Wachstumsraten. BAE trägt ein Auftragspolster von 84 Milliarden Pfund und erhöht die Investitionen in den USA in diesem Jahr um 40 Prozent, ausdrücklich für digitale Werkzeuge und Produktionsautomatisierung. Die Tochter Hägglunds (Kettenfahrzeuge) erwartet eine Vervierfachung der Produktion, und Saab verdoppelt die Fertigung des Kampfjets Gripen auf nahezu 30 Stück im Jahr. Rheinmetall investiert 8 bis 9 Prozent des Umsatzes. Allein das Werk in Unterlüß, Deutschland, kostet knapp 500 Millionen Euro und soll bis 2027 350.000 Granaten im Jahr liefern. Lockheed Martin steckt über 9 Milliarden Dollar in mehr als 20 Standorte. Das neue Werk in Jessup, USA, baut auf Augmented-Reality-Verdrahtungstafeln, einen digitalen Zwilling der Fertigungsfläche und automatisierte Materialflüsse. Zudem investiert Exosens 20 Millionen Euro in sein erstes US-Werk für Bildverstärkerröhren. Produktionsstart ist Anfang 2027.
Hören Sie die Schlüsselwörter? Serienfertigung, digitaler Zwilling, automatisierte Materialflüsse, und eine Vervierfachung der Produktion. Die Rüstungsindustrie wechselt von der Manufaktur zur Serienfertigung. Genau jener Übergang, der die Nachfrage nach Bildverarbeitung erzeugt, und das in einer Branche, in der Rückverfolgbarkeit Pflicht ist.
Zusammenfassung
Aus den Daten dieses Monats folgen drei Dinge. Wer nach Europa verkauft, sollte wissen: Die Wende im Auftragsbuch ist echt, und die Diskussionen haben sich vom Verteidigen der Marge zum Aufbau neuer Linien verschoben. Wer in die Rüstungsbranche verkauft, sollte die Systeme für Inspektion und Rückverfolgbarkeit noch in diesem Jahr parat haben, denn Programme der Serienfertigung wählen ihre Partner früh und behalten sie. Und wer seine Planung für 2026 trotz Warnungen auf den Consensus gestützt hat, den wir im Vormonat veröffentlicht haben, sollte sie neu aufsetzen.