Aufgeschoben, nicht aufgehoben - der Boom streckt sich ins Jahr 2027
Märkte für industrielle Bildverarbeitung im September 2026
Dr.-Ing. Ronald Müller, Managing Advisor Strategy and M&A in Machine Vision, Vision Markets
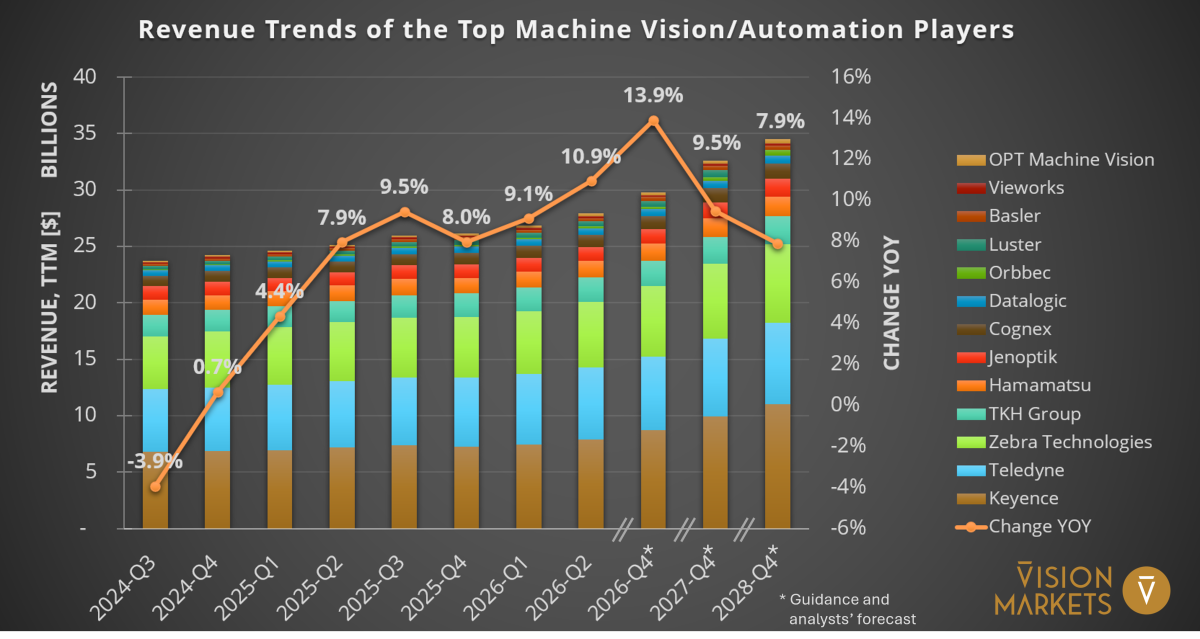
Im vergangenen Monat beleuchteten wir bereits den steilen Anstieg in den Consensus-Umsatzprognosen der großen Bildverarbeiter mit (wohlwollender) Skepsis. Und vier Wochen später hat sich der Boom auch schon relativiert: Die Wachstumsprognose für 2026 sank von 16,8 auf 13,9 %. Jedoch - die für 2027 stieg von 6,8 auf 9,5 %. Der Boom mildert sich also kaum ab – er verschiebt sich lediglich etwas. Könnte das mit dem Mangel an Vorprodukten, insbesondere Speicher-Bausteine zu tun haben?
Europa hellt sich auf. Die deutsche Industrie erreichte ein 51-Monats-Hoch, getragen von Rüstungs- und Rechenzentrumsaufträgen, und die Rüstungskonzerne tätigen inzwischen neunstellige Investitionen in Kapazitäten in der Serienfertigung.
Regionale Trends der Industrieproduktion
Diesmal nur eine kurze Notiz. Weil die August-Ausgabe spät erschien, sind seither nur wenige neue Jahresvergleichswerte zur Industrieproduktion hinzugekommen - zu wenige, um Ihnen etwas zu sagen, was im August nicht schon besser aufgezeigt worden ist. Das Bild bleibt unverändert: Asien baut Kapazitäten auf, Europa tritt auf der Stelle, die USA kommen kaum über +1 % hinaus. Im Verlauf des Oktober kehren wir zu den Produktionsdaten zurück, wenn die Sommerwerte vollständig vorliegen.
Stimmung im globalen verarbeitenden Gewerbe
Global: 13 Monate Expansion - Motor läuft auf hohen Touren
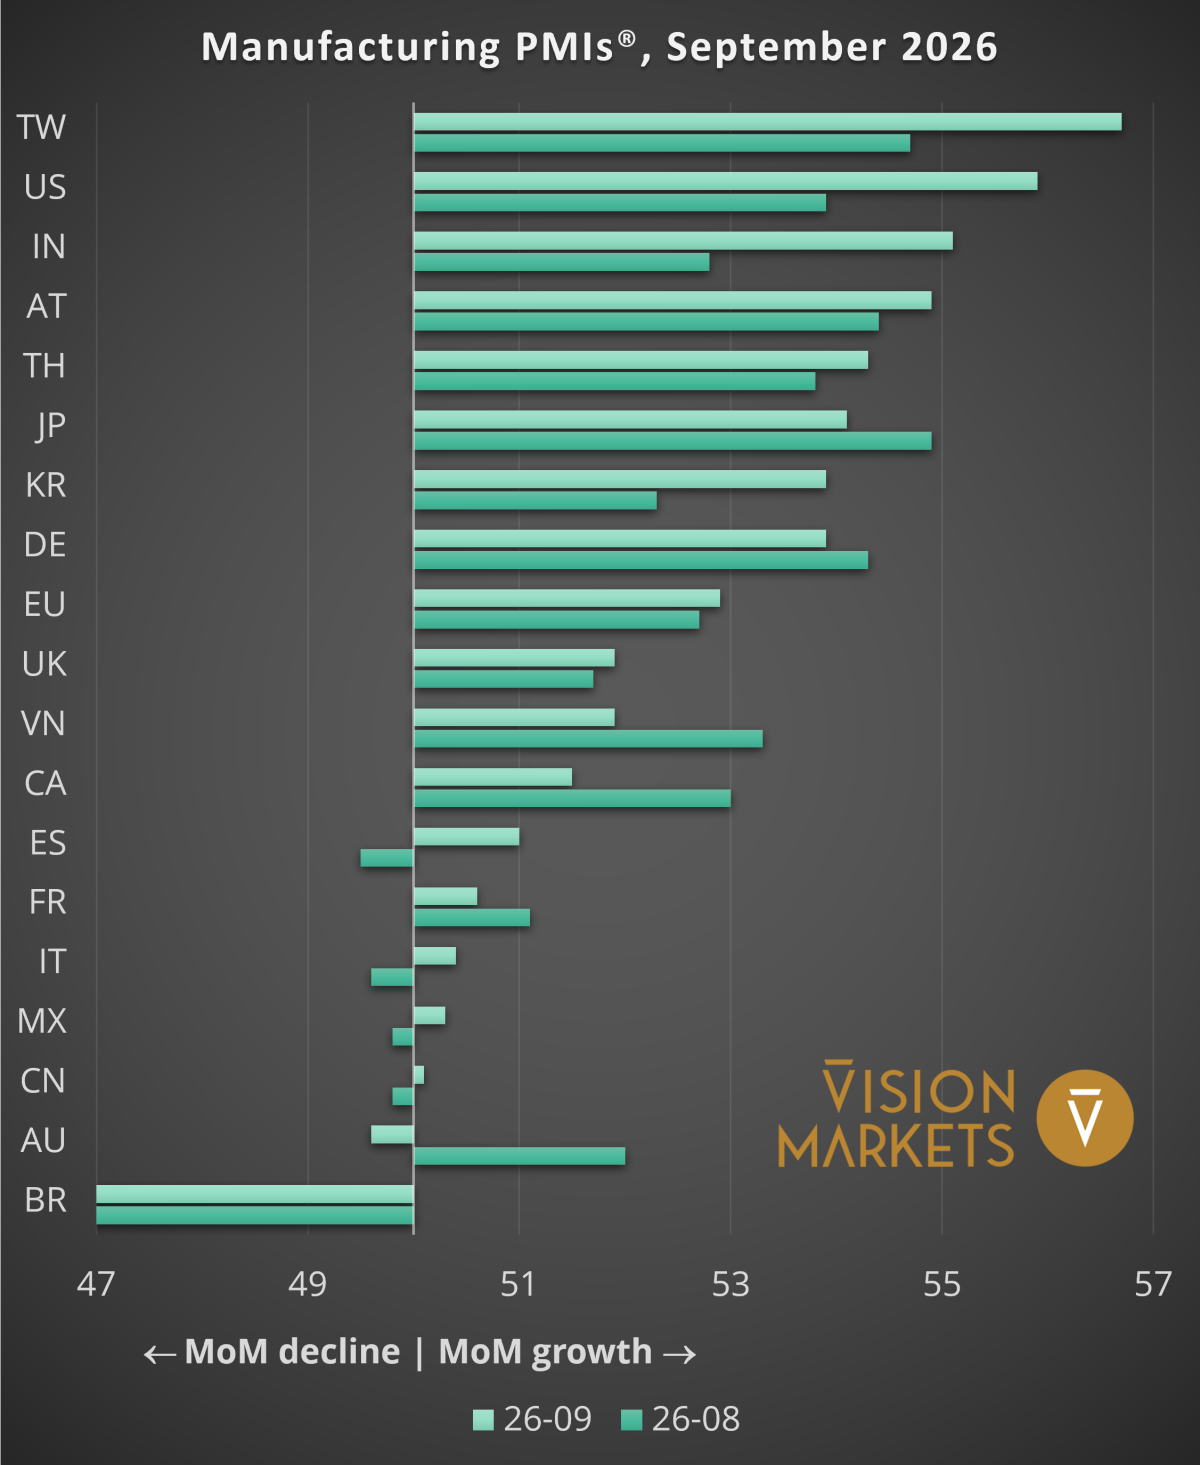
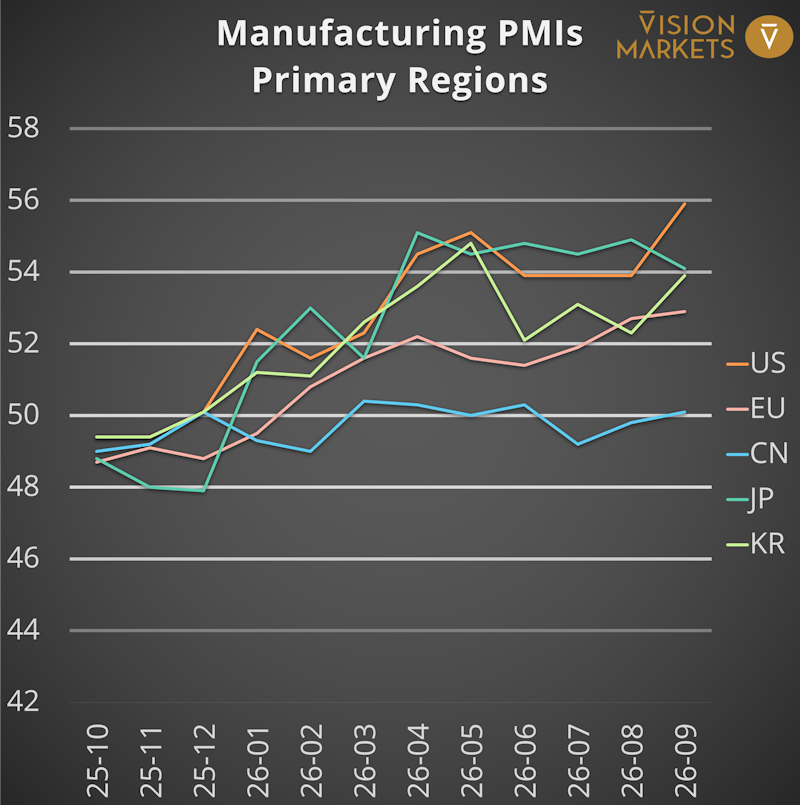
Der J.P.Morgan Global Manufacturing PMI (M-PMI) stieg auf ein Dreimonatshoch von 52,3 und zeigt damit den dreizehnten Monat in Folge Wachstumserwartungen an. Produktion, Auftragseingang und Beschäftigung legten allesamt schneller zu, die Exportaufträge wuchsen erstmals seit April. Im vergangenen Monat nannten wir die Beschäftigungszahl den aufschlussreichsten Wert der Erhebung; sie hat nun ein Dreijahreshoch erreicht. Die Fabrikbetreiber glauben langsam ihren eigenen Auftragsbüchern.
USA: Gleiche Zahl, dritter Monat, anderes Problem
Der US-M-PMI blieb mit 53,9 den dritten Monat unverändert, doch die Zusammensetzung hat sich verschoben. Die Produktion wuchs so langsam wie zuletzt im Februar, die Ausfuhren gaben den vierzehnten Monat unter Zöllen nach, während die Beschäftigung so kräftig zulegte wie in keinem Monat des Jahres 2026 zuvor. Der Haken: Der Lageraufbau war ein wesentlicher Treiber von Produktion und Nachfrage. Ein Auffüllen der Läger ist aber kein Kapazitätszyklus.
Eurozone: Der beste Auftragseingang seit Anfang 2022
Hier liegt die eigentliche Veränderung des Monats. Der M-PMI der Eurozone kletterte auf 52,7, der Produktionsindex auf 53,3 - Höchststände seit 51 beziehungsweise 54 Monaten. Im August lebte die Region von ihrem Auftragspolster, nun füllt sie es wieder auf. Der Auftragseingang wuchs so schnell wie seit Anfang 2022 nicht mehr, das Exportgeschäft legte erst zum zweiten Mal in viereinhalb Jahren zu, und die Beschäftigung hörte nach drei Jahren Rückgang auf zu sinken. Italien rutschte mit 49,6 zurück in die Kontraktion, Spanien verharrte ebendort mit 49,5 - ein kontinentaler Boom ist das also noch nicht.
Deutschland: Rüstung und Rechenzentren
Deutschland ist der unerwartete Motor dieser Wende in Europa und stieg auf ein 51-Monats-Hoch von 54,3, der Auftragseingang wuchs so schnell wie seit Februar 2022 nicht mehr. Die befragten Unternehmen nannten die Treiber ausdrücklich: Rüstungsausgaben, den Bau von Rechenzentren und Vorratskäufe. Zwei Einschränkungen: Die Beschäftigung sinkt weiter, und die Lieferketten verschlechterten sich - wegen Engpässen bei Elektronikbauteilen im Zuge des KI-Booms und, ein sehr europäisches Detail, wegen Niedrigwassers am Rhein.
China: Zwei verschiedene Chinas in einer Grafik
Die Grafik unten zeigt den offiziellen NBS-Index, der im August bei 49,8 lag und damit unter 50 bleibt. Die private RatingDog-Erhebung, stärker auf kleinere, exportorientierte Firmen gewichtet, kam auf 51,5 - den neunten Expansionsmonat. Beides stimmt, und die Lücke ist die eigentliche Geschichte: Die staatsnahe Schwerindustrie tritt auf der Stelle, während die private Exportmaschine läuft. Der Auftragseingang stieg den fünfzehnten Monat, zugleich senkten die Hersteller erstmals im Jahr 2026 ihre Abgabepreise. Das Risiko liegt hier nicht beim Volumen, sondern bei der Marge.
Japan: Der beste Auftragseingang seit 2018
Japan kletterte auf 54,9 und verbesserte sich damit zum achten Mal in Folge. Das Neugeschäft wuchs so stark wie seit über achteinhalb Jahren nicht mehr, die Exportaufträge so schnell wie seit Anfang 2018 nicht; genannt wurden erneut Halbleiter und KI-nahe Produkte. Die Beschäftigung legte so kräftig zu wie zuletzt im Februar 2018. Japan ist vom Kapazitätsengpass ins Einstellen und Investieren übergegangen - genau dann öffnen sich die Budgets für Bilderverarbeitungs- und Automatisierungstechik.
Südkorea: Exporte auf Sechsjahreshoch, die Kapazität steht im Weg
Korea gab auf 52,3 nach, dennoch stiegen die Exportverkäufe so schnell wie seit November 2020 nicht mehr. Interessant ist, warum die Schlagzeile schwächer ausfiel: Materialengpässe behindern die Auftragsabwicklung, und die Bestände an Fertigwaren sanken so stark wie seit Mai nicht mehr, weil Produkte direkt von der Montage ausgeliefert wurden. Viel Nachfrage bei knapper Versorgung ist der klassische Auslöser für Investitionen in Ausbeute und Durchsatz.
Indien und ASEAN: Das eine kühlt ab, das andere nähert sich einem Rekord
Indien rutschte auf 52,8, den tiefsten Wert seit fünf Jahren und den dritten Verlangsamung des Wachstums in Folge; die Beschäftigung sank erstmals seit zweieinhalb Jahren. Anders als im Vormonat trägt das Polster der Investitionsgüter nicht mehr, allein die Konsumgüter hielten sich. ASEAN gab leicht auf 52,3 nach, der Auftragseingang verzeichnete jedoch den zweitstärksten Anstieg der Erhebungsgeschichte.
Umsatztrends der wichtigsten Marktteilnehmer
Im vergangenen Monat hatten wir den Hockey-Stick im Consensus als skeptisch zu betrachtenden Wert markiert. Er hat die vergangenen Wochen nicht überstanden. Die aggregierte Wachstumsprognose für 2026 wurde für die beobachteten börsennotierten Anbieter von 16,8 auf 13,9 % gesenkt, während 2027 von 6,8 auf 9,5 % und 2028 von 5,5 auf 7,9 % angehoben wurde. Gestrichen wurde nichts; der Boom wurde um ein Jahr verschoben. Keyence ist ein großer Teil der Geschichte dahinter - die Schätzung für 2026 fiel von 29,9 auf 19,8 %, die für 2027 stieg von 5,3 auf 14,2 %, eine Verschiebung über die Jahreswende hinweg. Orbbec wurde von 68,8 auf 56,1 % gekürzt, Luster von 36,8 auf 27,6 %, letzteres auch wegen einer Abwärtskorrektur des gemeldeten Umsatzes im zweiten Quartal. Die Ist-Zahlen bewegten sich dagegen kaum: 27,9 Milliarden Dollar kumulierter Zwölfmonatsumsatz zum Ende des zweiten Quartals, ein Plus von 10,9 % zum Vorjahr. Das ist die Zahl, die zählt. Wenn die Schätzungen fallen und die Ist-Zahlen halten, schwächelt nicht der Markt - dann waren die Analysten zu früh dran.
Spezial: Die Rüstungsindustrie baut Fabriken, nicht nur Auftragsbestand
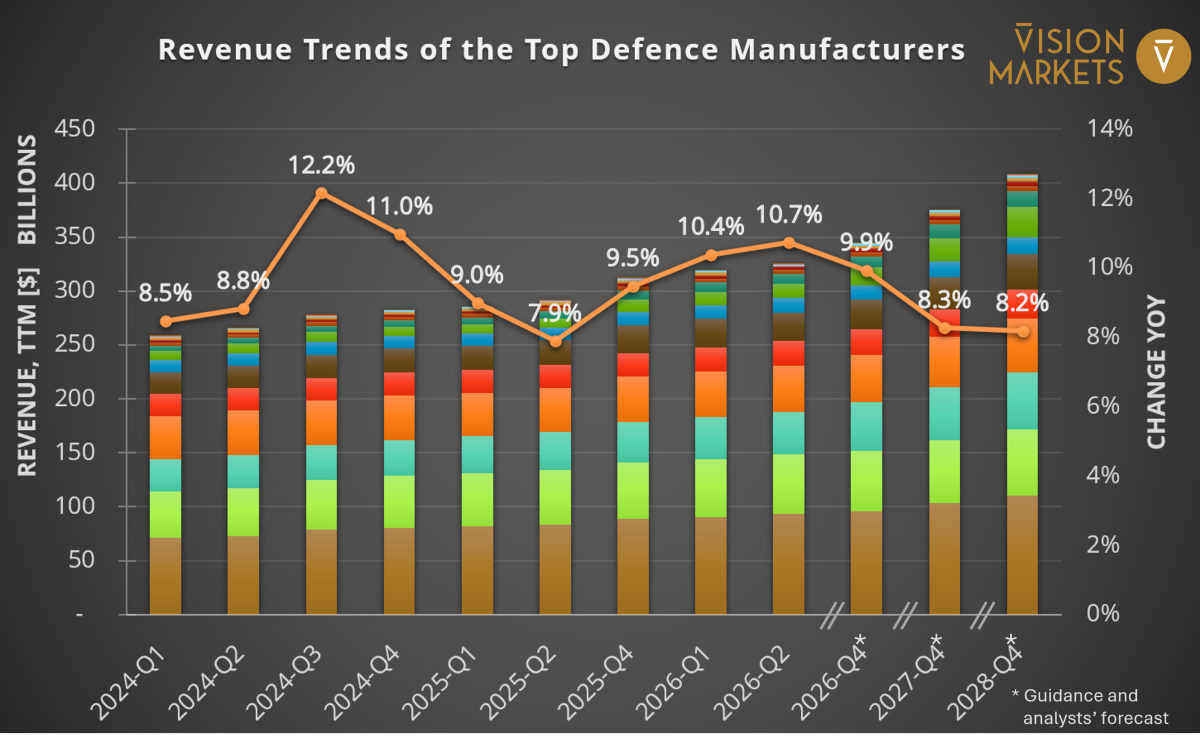
Mit einem Panel aus sechzehn Konzernen und Spezialisten ist unser Rüstungsindex nun groß genug für eine belastbare Messung: 402 Milliarden Dollar Zwölfmonatsumsatz zum Ende des zweiten Quartals 2026, ein Plus von 10,7 % zum Vorjahr, bei einem Consensus von +9,9 % für 2026 und +8,3 % für 2027.
Die Rangliste ist die eigentliche Nachricht. Die fünf am schnellsten wachsenden Unternehmen sind allesamt europäisch - Rheinmetall (+59,4 %), Saab (+39,9 %), Exosens (+28,9 %), Hensoldt (+22,6 %) und RENK (+18,2 %) -, während die US-Schwergewichte zwischen 6 und 12 % liegen. Drei dieser fünf sind Komponenten- und Sensorikhäuser und keine Plattformkonzerne, also jene Ebene, auf der die Stückzahlen das Fabrikdesign bestimmen. BAE Systems ist die Ausnahme unter den Großen, der Konsens für 2026 wurde auf +18,7 % angehoben.
Was die Unternehmen mit dem Geld machen, ist noch aufschlussreicher als die Wachstumsraten. BAE trägt ein Auftragspolster von 84 Milliarden Pfund und erhöht die Investitionen in den USA in diesem Jahr um 40 %, ausdrücklich für digitale Werkzeuge und Produktionsautomatisierung; die Tochter Hägglunds (Kettenfahrzeuge) erwartet eine Vervierfachung der Produktion, und Saab verdoppelt die Fertigung des Kampfjets Gripen nahezu auf 30 Stück im Jahr. Rheinmetall investiert 8 bis 9 % vom Umsatz, allein das Werk in Unterlüß (DE) kostet knapp 500 Millionen Euro und soll bis 2027 350.000 Granaten im Jahr liefern. Lockheed Martin steckt über 9 Milliarden Dollar in mehr als zwanzig Standorte; das neue Werk in Jessup (USA) ist baut auf Augmented-Reality-Verdrahtungstafeln, einen digitalen Zwilling der Fertigungsfläche und automatisierte Materialflüsse. Zu alledem investiert Exosens 20 Millionen Euro in sein erstes US-Werk für Bildverstärkerröhren, Produktionsstart Anfang 2027.
Hören Sie die Schlüsselwörter? Serienfertigung, digitaler Zwilling, automatisierte Materialflüsse, eine Vervierfachung der Produktion. Die Rüstungsindustrie wechselt von der Manufaktur zur Serienfertigung - genau jener Übergang, der Nachfrage nach Bildverarbeitung erzeugt, und das in einer Branche, in der Rückverfolgbarkeit Pflicht ist.
Übrigens: Am 7. Oktober findet für Besucher der Messe Vision in Stuttgart (DE) die VISION Guided Tours – Aerospace & Defence statt, bei der mehr als 25 Aussteller ihre Innovationen in der Bildverarbeitung für Anwendungen in Luftfahrt und Verteidigung vorstellen.
Was tun mit einem Boom, der sich um ein Jahr verschoben hat
Aus den Daten dieses Monats folgen drei Dinge. Wer nach Europa verkauft, sollte wissen: Die Wende im Auftragsbuch ist echt, und das Gespräch hat sich vom Verteidigen der Marge zum Aufbau neuer Linien verschoben - handeln Sie, bevor die Kalender voll sind. Wer in die Rüstungsbranche verkauft, sollte die Systeme für Inspektion und Rückverfolgbarkeit noch in diesem Jahr parat haben, denn Programme der Serienfertigung wählen ihre Partner früh und behalten sie. Und wer seine Planung für 2026 trotz unserer Warnungen auf den Consensus gestützt hat, den wir im Vormonat veröffentlicht haben, sollte sie neu aufsetzen. Wenn Sie Unterstützung bei der Frage wollen, auf welche Regionen und Kunden Sie setzen sollten, sprechen Sie uns an.
Worauf wir in den kommenden Monaten achten
Ob Europas neue Aufträge den Engpass bei KI-bedingt verknappten Bauteilen überstehen; ob Chinas erste Preissenkungen des Jahres 2026 über den Heimatmarkt hinaus wirken; und ob Indiens Abkühlung die Investitionsgüter erreicht. Im Oktober beginnt nun ein neues Quartal, wir werden daher die Geschäftsberichte der Marktteilnehmer auswerten und die Prognosen aktualisieren.